“65.2%的新能源汽车渗透率看起来确实挺提气,可是销量为什么感觉不到增长呢?”不止一位读者朋友问过这一问题,其中有多位读者从事新能源汽车销售的工作;其感受是真实的,虽然多家车企发布的销量数据看起来很漂亮,然而去除出口部分的话,内销还能剩下一半就算不错。
现在的车企又热衷于搞子品牌,一个品牌要配套一套销售网络;而集团销量平均到每个品牌的数百家甚至上千家门店,实际上已经不剩下多少了。
更为关键的因素是新能源汽车的销量确实出现了下滑,也就是说渗透率的增长是客观事实,而相较于去年同期的同比销量,新能源汽车也已经有多月出现下滑的情况了。比如8月份的新能源乘用汽车国内零售销量同比下滑了10.1%,数据来自乘联会,当然环比增长了5.7%,不过7月份的下滑幅度也有3.9%。
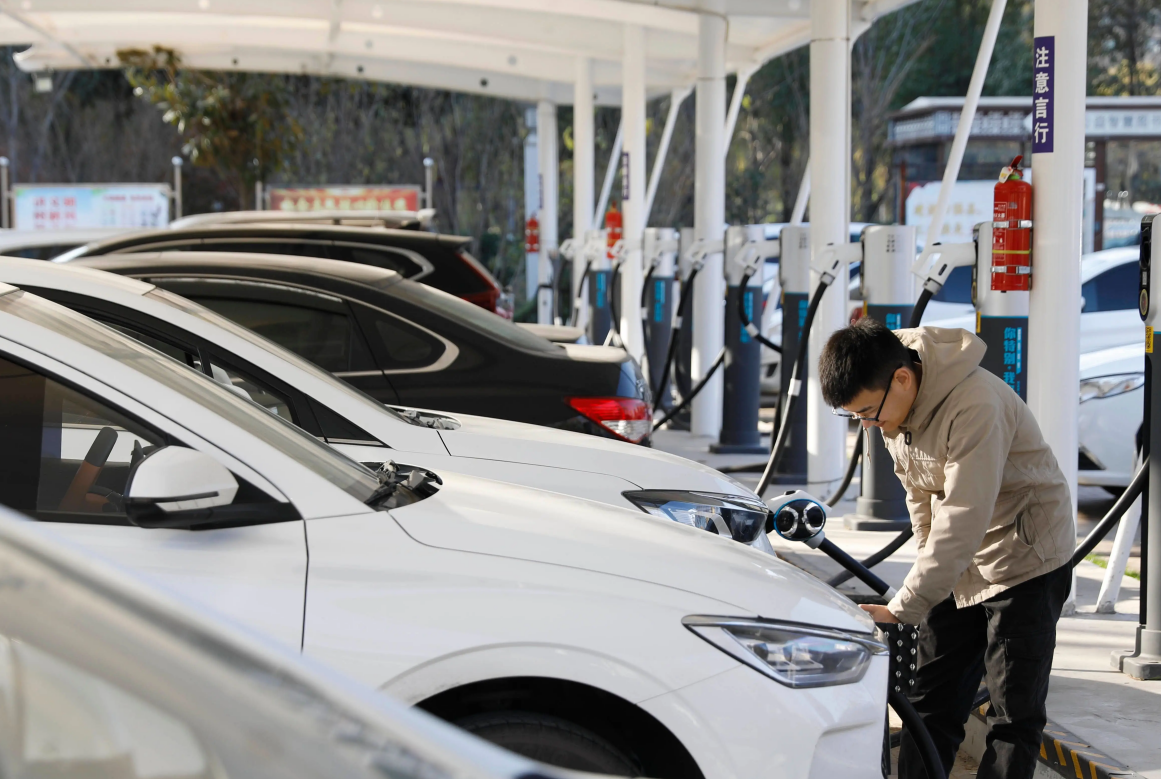
导致新能源汽车销量下滑的原因,或主要因为“维修垄断。”
全国燃油车维修企业数量约40万家,而新能源汽车维修企业仅仅有2~3万家;更为尴尬的是其中具备“三电系统”维修能力的企业,占比只有2%到3%。也就是说真正具有新能源汽车核心总成维修技术的维修厂是非常少的,车辆出现问题往往只能到4S店去修。并且即便有一些能修“三电”的维修厂也只能修一些老旧车型,这些车型往往是脱保之后的车辆;如果还在质保期内,车主不敢于去第三方维修厂修车,维修厂也不见得敢修。
究其原因在于车主去第三方维修厂修车会失去质保,维修厂擅自拆修在保内的车辆涉嫌违法犯罪。
于是原因也就非常清晰了。
一句话概括:人为刀俎我为鱼肉,新能源汽车买了之后没有话语权。
出了问题只能在4S店修车的话,维修费用显然是门店或厂家想怎么定就怎么定,于是才会有“小病大修”和“以换代修”的问题出现。然而即便是小问题也能修出很高的维修费,因为这些车的车身有大量的传感器,即便是蹭到保险杠,也有可能需要对传感器进行重新校准,校准也是要收费的。
这就是维修垄断。
垄断的结果是维修费用居高不下。
维修费用居高不下的代价是车主要承担很高的用车成本,当然也可以将这一成本转嫁给保险里的车损险;可是保险公司不是傻瓜,当维修成本风险过高的时候,结果一定是保险费用的水涨船高。
最终还是车主变相承担了维修垄断的代价,现在的新能源汽车据君迪的统计调研数据显示,其事故车维修费用已经是燃油车的1.7倍了;不过笔者认为这一数据还是非常保守的数据,而且未来可能会更高。
同时在汽车厂商掌握一切车主和车辆数据的时候,还有另一个问题将会成为新能源汽车潜在用户的担忧。
这一担忧是产品有问题也很难被发现。
第三方维修厂不敢维修的车辆,或者维修车辆可能涉嫌违法犯罪的话,那么这些车辆即便有设计或制造缺陷也很难被发现。毕竟发现问题的角色只有厂家和4S店,这两家又是穿一条裤子的角色,于是不论车辆出现问题,厂家一个授权,4S店也就悄悄的修了;类似的情况不是没有发生过,但被曝光且最终以召回方案解决的案例就屈指可数了。
车辆的信息被锁定在厂家的渠道里,车辆的维修权限也被变相锁定在同一渠道,普通汽车用户无从发现问题,或许发现问题之后甚至无从取证;即便能够取证,厂家也有一万个看似合理的理由让用户哑口无言。
这样的汽车产品则难免造成“高成本低信任”的难题。
而售后出现这样的信任弱化趋势,其直接影响的就是售前,说穿了就是会直接影响销量;相信在售后和质保环节吃过亏的新能源汽车用户,或者关注过相关案例的汽车消费者,其在换购、增购或新购汽车的时候,对于新能源汽车即便不是退避三舍也难免敬而远之。
当然不是所有车企都存在相同问题,只不过这也是一个不能回避的行业问题;维修垄断不是一个小问题,其造成的是信任危机,一种技术产品失去市场用户的信任,未来销量预期则显而易见。
现在已经到打破维修垄断的关键节点了。